税金を抑える
~支出を伴わない控除 寡婦控除・ひとり親控除(前編)~
キャッシュフローを改善するためには、①収入を上げる②支出を下げる③税金を抑える、この3つしかありません。前回に続き、③の税金を抑える方法を解説します。
今回は「支出を伴わない控除」の中で漏れやすい所得控除(人的控除)の1つ、「寡婦控除」「ひとり親控除」について解説します。この控除は要件が複雑です。要件を満たしているにもかかわらず控除を受けていないケースが多いのです。以下、2026年の控除額を整理していきます。
ひとり親控除の新設
かつては、女性向けの「寡婦控除」と男性向けの「寡夫控除」がありました。しかし、寡夫控除は要件が厳しく、また未婚のひとり親は対象外という問題がありました。そこで令和2年度の税制改正により寡夫控除は廃止され、性別や結婚歴を問わないひとり親控除が新設されました。
ひとり親控除と寡婦控除は、同時に受けることができません。両方の要件に当てはまる場合は、控除額の大きいひとり親控除が優先されます。
寡婦の定義が「ひとり親に該当せず」とされているため、まずひとり親控除に当てはまるかを確認して、当てはまらない場合に寡婦控除を検討する、という順番で考えます。
ひとり親控除の要件
次の3つをすべて満たすと、35万円の控除が受けられます。
①結婚していない、または配偶者の生死が明らかでないこと
②生計を一にする子がいること
③本人の合計所得金額が500万円以下であること
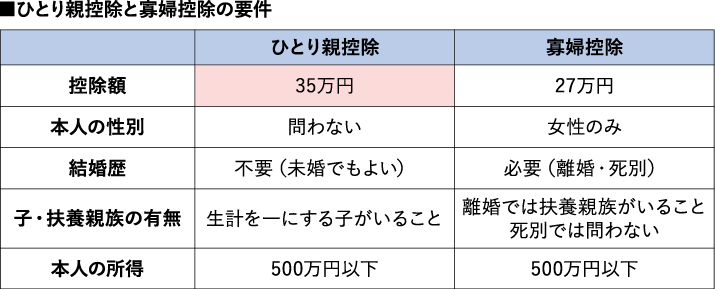
②の子は、その年の総所得金額等が62万円以下(アルバイトなどの給与収入だけなら年収136万円以下)で、ほかの人の扶養親族などになっていないことが必要です。
ポイントは、本人の性別と結婚歴が問われないことです。未婚のまま子を育てている場合も対象になります。
寡婦控除の要件
ひとり親に当てはまらない女性で、次のいずれかに当てはまると27万円の控除が受けられます。いずれも本人の合計所得金額が500万円以下であることが条件です。
(1)離婚の場合…再婚しておらず、扶養親族がいること
(2)死別の場合…再婚していないこと(扶養親族の有無は問わない)
ポイントは、離婚と死別で要件が違うことです。離婚の場合は扶養親族が必要ですが、死別の場合は1人暮らしでも対象になります。なおどちらの控除も、事実上婚姻関係と同様の事情にあると認められる人がいる場合は、対象外です。
【解説】
Knees bee(ニーズビー)税理士法人(東京都千代田区)
代表 渡邊浩滋税理士・司法書士
危機的状況であった実家の賃貸経営を引き継ぎ、立て直した経験から2011年開業。18年大家さん専門税理士ネットワークを設立し、全国の家主を救うべく活動中。22年法人化。「賃貸住宅フェア」などでの講演も多数。
(2026年11月号掲載)