<<士業が語る不動産経営>>
節税はもう限界!?
税負担を見据えて資産を増やす戦略を
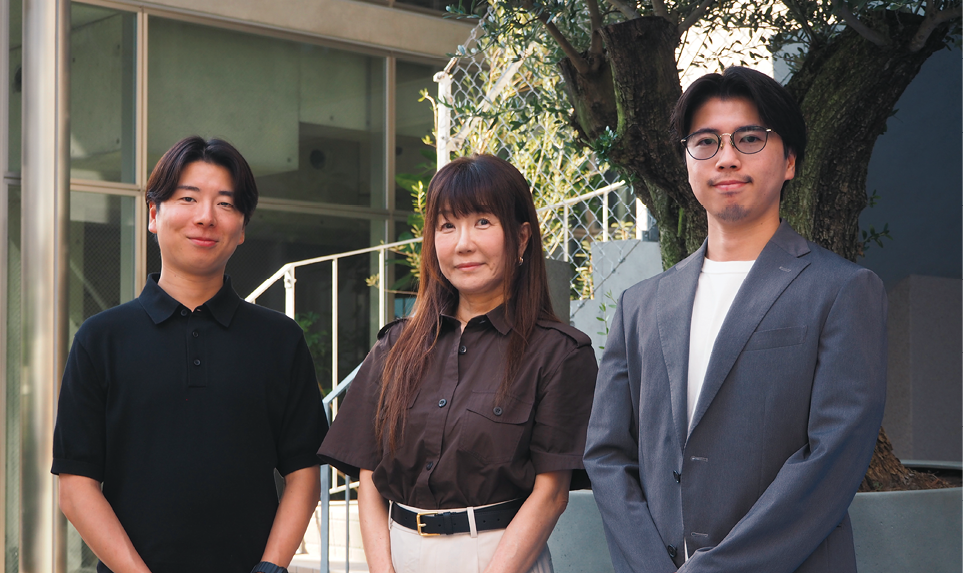
相続対策の中でも地主・家主の間で関心が高いのが節税だ。ところが、これまで王道とされてきた節税スキームには制度の見直しによるメスが入り、その効果は薄れつつある。資産を守りながら相続を乗り切るために、地主・家主はどうするべきか。花光慶尚税理士に話を聞いた。
花光慶尚税理士事務所(東京都台東区)
税理士、CFP、宅地建物取引士、1級ファイナンシャル・プランニング技能士
花光 慶尚氏
節税策は次々に封じられる
「やり過ぎ」は認められず
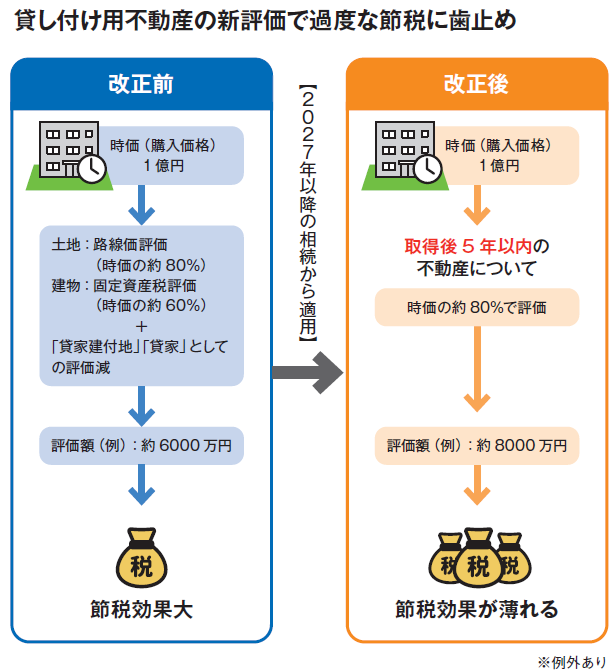
税制改正や財産評価基本通達の総則6項によって、相続直前に不動産を購入して相続税評価額を抑えるような短期的な対策は以前より取りにくくなっている。令和8年度税制改正大綱では、相続・贈与前5年以内に取得・新築した一定の貸し付け用不動産について、時価に近い水準となるよう、評価方法の見直しが盛り込まれた。
相続を見据えて法人化を実施・検討する地主・家主も多くいるが、この対策も岐路に立たされている。法人化した場合、相続は会社の株式を承継する形になるため、株式の評価額に応じて相続税が課される。そのため、株価が低いほうが相続・贈与には有利とされてきた。しかし、国税当局は評価方法を利用して株価を下げるスキームを問題視しており、「残余利益方式」による評価に改める方針を公表。節税スキームに対する方針は有識者会議で検討中となっている。
またたとえルールに沿った節税であっても、税務当局に“やり過ぎ”と判断されれば別の評価(総則6項)が適用されることもある。
このように、今まで数々の節税手法が現れては封じられてきた。花光税理士は「租税回避的なスキームは規制が厳しくなる方向ですが、法の趣旨に沿った合法的な節税は問題ありません。ただし効果を出すのに長期的な視点が必要になるので、計画性が求められます」と話す。
|
総則6項とは? |
 |
「税金を減らす」以外の手法
納税資金の確保に注力する
では、地主・家主はどのように相続税と向き合っていけばいいのだろうか。花光税理士によれば、節税だけに頼らず、納税に備えて資産を確保しながら、長期的に資産そのものを増やしていく戦略が有効だという。
「前述のように、納税額の削減のみを目的にするのはリスクが高いです。過去には、強引な節税スキームを実行して否認されたことで、逆に納税額が増加したケースも存在します。したがって、経済的合理性の欠ける節税スキームを実行するくらいなら、問題のない節税対策を行ったうえで、資産運用で納税資金の確保を検討するという視点も必要です」(花光税理士)
そうはいっても資産家にかかる税金は高額。税額を計算して途方に暮れる人もいるかもしれない。しかし、諦めるのではなく、まずは資産の棚卸しやデータ分析から始めるといいという。
「大切なのは資産に優先順位をつけて整理すること。そして、手元資金をどの程度増やせば、どの資産まで次世代に承継できるのかを常に分析すること。これらにより具体的な将来計画が立てられるようになります。まずは手を動かしてみましょう」(花光税理士)
対策(1)売ってもいい物件を用意する
地主は「支城」をつくれ
花光税理士によれば、相続税の支払いに備え、「いざとなれば換金できる資産」を本城とは別に持つことが有効だという。
「戦国時代、北条氏は小田原城を本城とし、領内各地に支城を置いて守りを固めていました。これにならい、守りたい資産を『本城』と位置付け、そのほかに『支城』を増やしておくことが重要です」(花光税理士)
何が何でも残したい資産が本城で、何かあった場合に換金できる資産が支城というわけだ。仮に相続税の支払いまでに資金をためられなくても、これならばいくつかの支城を売却すれば本城を守り切ることができる。
だが、どれが本城でどれが支城なのかが次世代に伝わっていなければ意味がない。
「もし10の不動産があるなら、それらを同列に見るのではなく、1位から10位まで順位を付けましょう。それなら、いざというときにどの不動産から売ればいいかがわかりやすい。そのためには、日頃から財産の棚卸しをしておくことが重要となります」(花光税理士)
この順位付けにより、収益力を上げる、買い増す、組み換えるといった具体的な行動につなげることができるのだ。
「ただし、相続税対策として販売されている不動産は、利回りが低い物件が多いことに注意が必要です。じっくりと吟味し、急いで高値づかみすることのないようにしましょう」(花光税理士)
対策(2)コツコツ増やせば大丈夫
年1・2%でも 30年で資産増
それでは、資産額を具体的にどの程度増やせばいいのだろうか。花光税理士の話を基にシミュレーションする。
ここでは、仮に親から子、子から孫へと資産を承継する1つの目安として、相続までの期間を30年とする。
次に、相続によって資産の30%が税金などとして減少すると仮定。もともとの資産は1億円とする。
この条件では、相続税を支払った後も、次世代に元々の資産額である1億円を残すには、相続時点で1億4286万円あればいい。
そして、30年かけて4286万円増やすためには、年間1・2%の複利で運用すればいいという計算になるのだ。仮に税金で資産の50%が減少するとしても、年平均約2・34%の複利で増やせば、税金を支払った後も元の資産額を残せることになる。
これは、相続税を減らすことだけを考えるのではなく、相続税を支払っても元の資産額を維持できるだけの収益基盤を30年かけて築くという発想だ。節税に血眼になるよりもよほど現実的だという。
「もちろん、不動産や現金といった資産の種類、税の減免の条件、相続人の数などによって税額も税率も変わるでしょう。ですが、このパーセンテージを見れば、“何とかなるのではないか”と感じる人も多いと思います。しかも、このやり方ならば税制が変わっても耐えられる可能性が高いのです」(花光税理士)
さらにいえば、資産を増やす手段は賃貸不動産に限らない。国債や株式なども選択肢に入れ、資産全体で必要な収益を確保するといい。
まとめ
節税だけが相続対策ではない
相続対策は「遺産分割」「納税資金」「節税」が3本柱となる。そして、この中で資産家の関心が最も高いのが「節税」だろう。だが、節税へ逆風が吹く中、こればかりを追い求めるのは得策ではない。
「多くの税金を支払いたいと考える人はいないでしょう。しかし、相続税の節税だけを目的とする相続対策は、経済合理性の観点からも適切ではありません。相続税がかかったとしても、十分な収益を上げていけば、本城、地主でいうところの『先祖伝来の不動産』は守れるのです」(花光税理士)
今回焦点を当てた納税資金による対策の鍵となるのが「時間」だ。時間があれば、収益を蓄積したり、換金可能な資産を増やしたり、保有資産をより資産価値や収益性の高いものに組み換えたりと、長期的な対策を採ることができる。
「相続が近いからうちには関係ない」と思う人もいるかもしれない。しかし、その相続の次には、また次世代への相続がやって来る。相続した日が、次の相続対策のスタートなのだ。納税資金への対策はできる限り速やかに始めるのが吉だという。
「地主・家主も経営者です。ただ守っているだけでは資産を守り切れません。長期的な資産計画を立てて実行する。これからは、資産を増やしながら守るという発想が必要だと思います」(花光税理士)
◆AIを活用してみよう!
以下の質問をコピーして、「ChatGPT」などのAIに入力すると、具体的な数字がわかります。
現在保有している資産と同じ金額を、30年後の相続でも次世代に残したいと考えています。
仮に相続税で資産の30%が減少するとした場合、30年間、年平均何%で複利運用すればいいですか?
※実際の相続税額は、財産額や相続人の数などによって異なる。
30年や30%という数字を、自身の想定する相続時期や税負担に置き換えてシミュレーションしてみよう。
(2026年12月号掲載)